出品:新浪财经上市公司探究院
作家:君
2026年2月9日,维达力科技股份有限公司(简称“维达力”或“公司”)向联交所主板提交上市苦求,中金公司及德结实银算作联席保荐东说念主。
IPO前,维达力的股权高度汇注,控股股东中南创发及政策投资者贝恩本钱共计持有81.63%股权,而公众持股量不足10%。2021年集团重组之际,维达力曾向控股股东同意宣派股息,收敛递表已累计偿还13.75亿元。
维达力的主营业务高度依赖耗尽电子行业,并与三星及苹果公司深度绑定。尽管公司已拓展至智能汽车、新兴智能结尾等非耗尽电子利用场景,但有关业务孝敬的收入仍然较低,未酿成第二增长弧线。
此外,维达力还濒临较严峻资金压力,跟着业务赓续延迟,有息欠债连年攀升。收敛2025年9月底,短始终借款共计17.9亿元,现款及现款等价物余额16.73亿元,偿债压力较大。
控股股东信披矛盾
1935年,香港中南集团创立,独创东说念主庄静庵从表带业务起家,发展出表带PVD镀膜业务。跟着PVD镀膜技巧的发展,维达力纯粹从中南集团零丁出来,成为公共PVD(物理气相千里积)名义处理和平板玻璃深加工领域的龙头企业。
据统计,维达力成立于今已完成2轮融资,且由控股股东中南创发主导。2017年7月,中南创发向公司增资1.66亿元。2021年9月,中南创发、王伟及职工持股平台(赤壁竞新、Trifecta Holdings、赤壁叠缤纷)共计向公司增资4.69亿元。
2022年5月,中南创发以2.84亿好意思元向BCPE Baymax转让公司3.06亿股股份,占公司股份总和的40%。2026年2月,中南创发又以4.9亿元东说念主民币向BCPE Baymax收购公司3828.95万股股份,占公司股份总和的5%,交往价钱较上次翻了一倍。
IPO前,中南创发持有维达力57.25%股权,为公司控股股东,庄学山、庄学海、庄学熹三昆季为公司实践收敛东说念主。BCPE Baymax持有公司24.38%股权,为第二大股东及最大外部投资者。公开费力显现,BCPE Baymax由私募巨头贝恩本钱经管的基金收敛,专为收购维达力股权竖立。
由于未进行外部股权融资及现存股东股权转让次数较少,维达力的股权高度汇注,中南创发及贝恩本钱共计持有81.63%股权。公司公众股东唯有赤壁三国、湖北转换及武汉长牛,持股量共计不逾越10%。
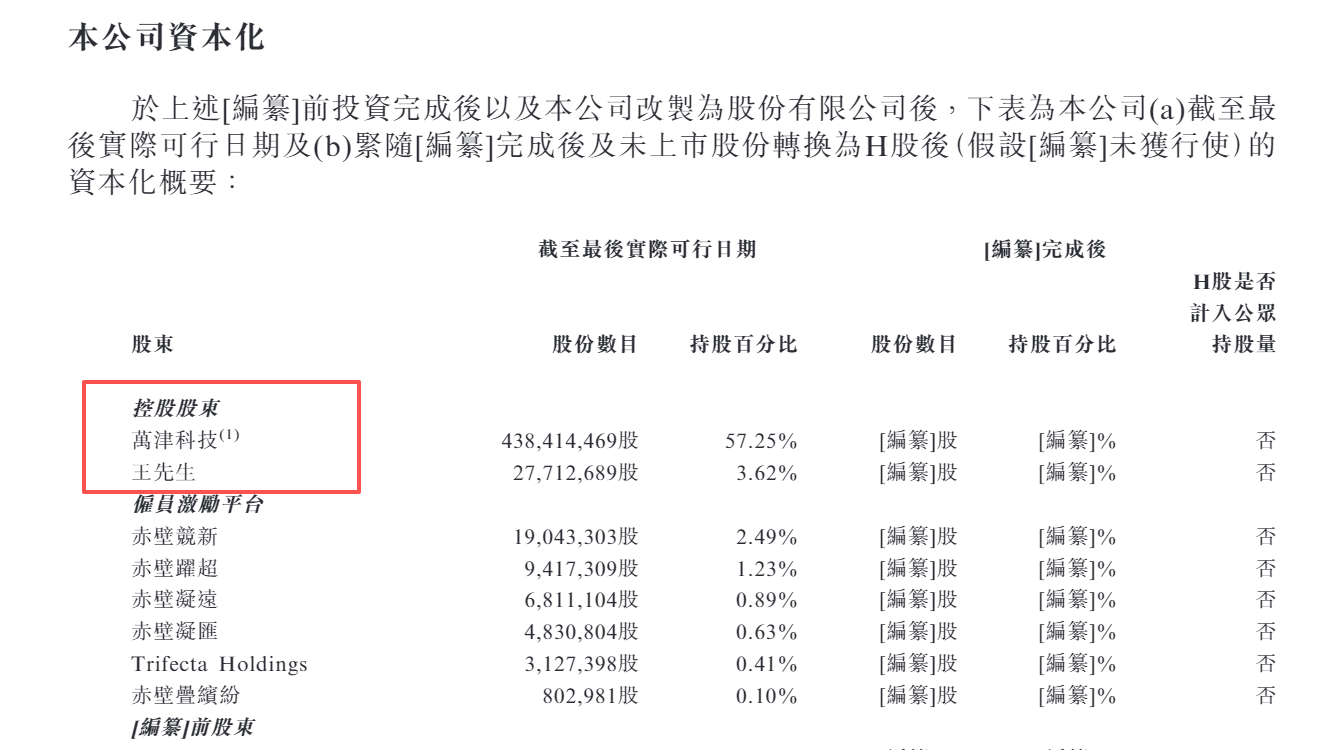 维达力招股书“历史、发展及公司架构”章节
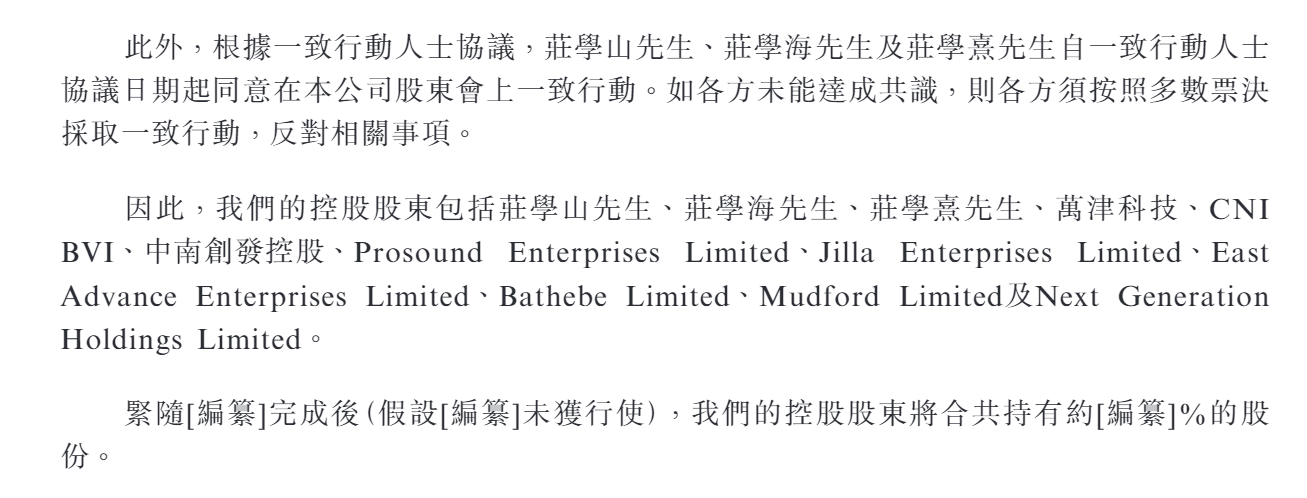 维达力招股书“与控股股东的联系”章节
值得一提的是,维达力招股书前后对于控股股东的认定不一致,在“历史、发展及公司架构”章节将王伟纳入控股股东畛域,但在“与控股股东的联系”章节未将王伟列为控股股东。
IPO前,王伟平直持有公司3.62%股份,通过持有职工持股平台(赤壁竞新、赤壁跃超、赤壁凝远、赤壁凝汇及赤壁叠缤纷)的时时搭伙东说念主赤壁抱壹51%权柄曲折收敛公司5.34%表决权,共计收敛公司8.96%的表决权。同期,王伟担任公司实践董事、首席实践官兼总司理,并在多家附庸公司担任董事及经管职务。
递表前夜,维达力向股东披发大额“新年红包”。2026年1月26日,公司以2024年净利润6.18亿元为基准,宣派现款红利6000万元,分成比例约为9.71%。
此外,早在2021年集团重组之际,维达力曾向控股股东同意宣派股息,叙述期内分离偿还5.66亿元、4.4亿元、1.39亿元,2026年1月8日进一步偿还2.3亿元。
高度依赖三星及苹果 智能汽车业务不足预期
比年来,公共耗尽电子商场对平板电脑、手机、车载显现及衣服开采的需求踏实增长,助推维达力的功绩高速增长。财务数据显现,2023年、2024年及2025年前三季度,公司分离终了收入34.81亿元、51.99亿元、46.18亿元,录得净利润3.63亿元、6.18亿元、5.72亿元。
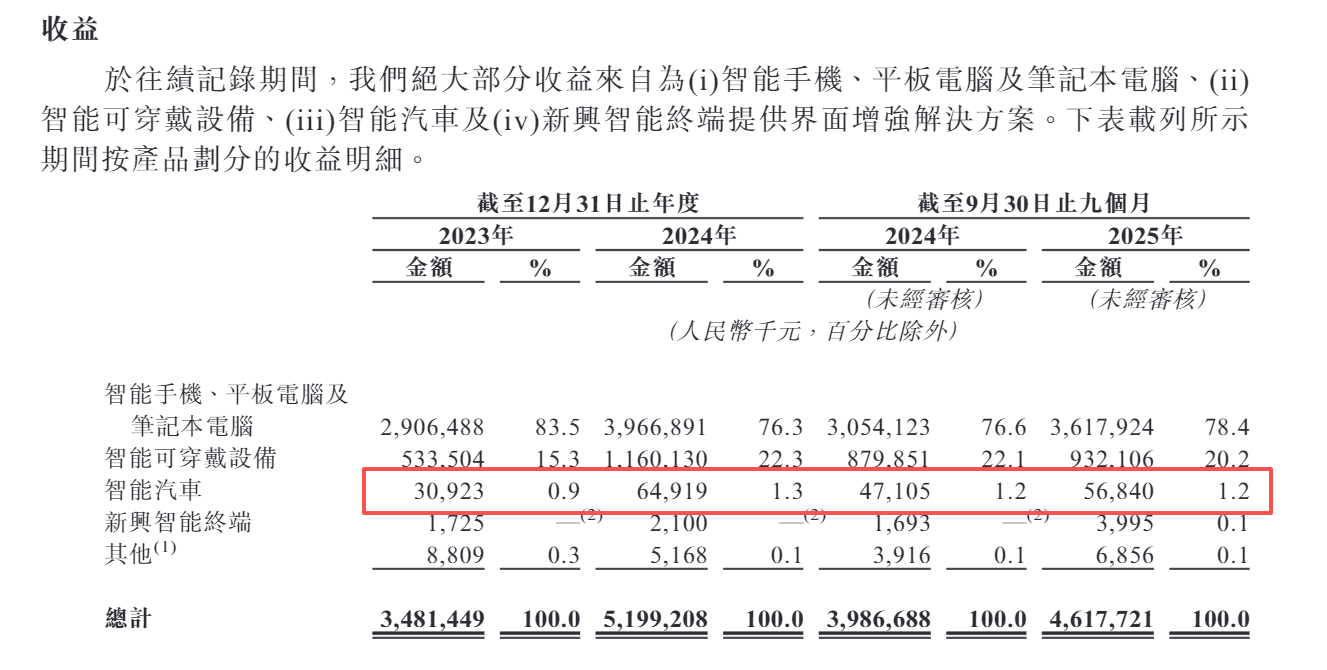 维达力招股书
维达力的居品及责罚决策主要利用于耗尽电子行业,逾越98%收入来自智妙手机、平板谋略机及札记本谋略机、智能可衣服开采。尽管公司已拓展至智能汽车、新兴智能结尾等非耗尽电子利用场景,但有关业务孝敬的收入仍然较低,未酿成第二增长弧线。
维达力的增长逻辑,实质上建立在与两大中枢客户长达十几年以致二十多年的深度迷惑之上。叙述期内,公司来自最大客户A的收入占比分离为53.2%、47.7%、55.8%,来自第二大客户B的收入占比分离为15.7%、15.0%、14.9%。据招股书清楚,客户A及客户B为总部分离位于韩国及好意思国的两家公共最大科技集团。可想而知,客户A为三星,客户B为苹果。
也便是说,维达力走的是与巨头共舞的“高精尖”道路,将本人气运与少数品牌商深度绑定。这种花式的上风很是权臣:踏实的订单泉源、规模效应的开释以及提前锁定新品迷惑契机,共同组成了良性轮回。但也将“把鸡蛋放在少数篮子里”的风险放大到了极致——一朝中枢客户压价、更换供应商,或因地缘政事身分退换产能布局,公司功绩的波动将被瞬息放大。
在耗尽电子行业的发展经过中,此类案例更仆难数。欧菲光因2020年被苹果移出供应链,功绩立时断崖式下滑;歌尔股份、蓝念念科技、立讯精密等企业,也皆曾阅历过“单一客户业务波动激发功绩激荡”的周期。实践上,维达力照旧一家深度绑定中枢客户的企业,而非领有零丁品牌或销售渠说念的结尾公司。换言之,它的竞争壁垒在于技巧实力,却并未信得过掌持需求端的主导权。
更具矛盾感的是维达力押注的第二增长弧线——智能汽车。从买卖叙事来看,这无疑是一派充满设想空间的商场。激光雷达窗口片、HUD解放曲面镜等高精度光学部件,对PVD工艺的条目更为严苛,表面上毛利率也应更具上风,但“生机很丰润,现实很骨感”。
2025年前三季度,维达力汽车业务收入仅0.57亿元,占总收入比重不足2%,而毛利率却从23.3%骤降至9.5%。冗长的认证周期、腾贵的前期定制成本,再加上小批量试产阶段的反复退换,导致汽车业务盈利能力被大幅摊薄。
业内东说念主士指出,汽车供应链与耗尽电子供应链存在实践各别。前者更强调始终考据与踏实拜托,节拍偏慢、回款周期长、容错率低,很难复制手机产业链中的高盘活花式。对于一家蓝本依赖大客户规模效应的企业而言,这是一场考验耐力的长跑,而非追求爆发式增长的短跑。
本钱开支蚕食现款流
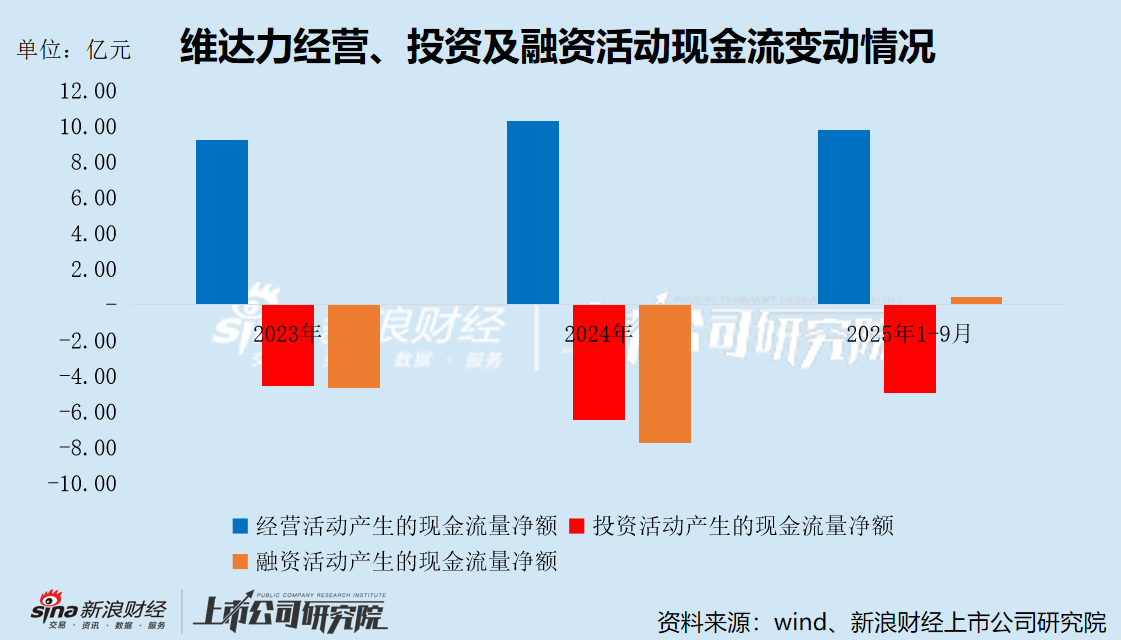
维达力在耗尽电子PVD镀膜领域公共最初的地位,为其提供了踏实的贪图性现款流。叙述期内,公司贪图行径产生的现款流量净额分离为9.24亿元、10.29亿元、9.81亿元,净现比分离为2.55、1.66、1.72。
不外,贪图性现款流保持增长的同期,维达力的资金现象却束缚恶化。一方面,智能汽车业务仍处于政策干预期,而进入车规级商场,需要设立全新的、稳健车规范例的坐褥线,购置高精度开采,进行漫长的居品考据。另一方面,为守护在耗尽电子行业的商地方位,公司需赓续鼓吹开采升级及产能延迟。
但维达力的贪图性现款流不足以赈济业务延迟,需要赓续引入外部资金来填补缺口,导致每年皆将大皆盈余现款用于偿还债务。财务数据显现,叙述期内,公司投资行径产生的现款流量净额分离为-4.52亿元、-6.44亿元、-4.92亿元,融资行径产生的现款流量净额分离为-4.66亿元、-7.72亿元、0.44亿元,均始终为负。至极是2024年,投资行径及融资行径的现款净流出远超贪图行径的现款净流入,缺口接近4亿元。
由于联贯大额本钱开销,维达力有息欠债频翻新高。收敛2025年9月底,公司有息欠债(含借款、租借欠债偏执他粗糙款项)总额高达26.72亿元。其中,短期借款及始终借款余额分离为11.79亿元、6.11亿元,分离较2024年底增长34.39%、13.17%,共计17.9亿元。同期,现款及现款等价物余额16.73亿元,偿债压力较大。
 海量资讯、精确解读,尽在新浪财经APP
包袱裁剪:公司不雅察开云kaiyun体育
在如今竞争浓烈的电商市集,SCRM(外交客户关系措置)算作一种有用的器具,为企业带来了全新的客户措置理念。SCRM通过整合客户数据和外交媒体互动,不仅匡助电商企业长远了解客户需求,还简略已毕精确的市集定位。这意味着,商家不错字据客户的购物风气和偏好,制定个性化的营销策略,以提高用户体验和逍遥度。 举例,通过不时辘集用户的购买历史和互动反馈,企业简略快速退换产物保举和践诺行径,以得当胁制变化的市集趋势。此外,SCRM也促进了企业与主顾之间的互动,使品牌愈加靠近破费者。在这么的配景下,电商企业简略
查看更多->
如今开云kaiyun.com,市集环境竞争极为强烈,在此情形下,农居品若要顺利地脱颖而出,那品牌化即是其必定要走的路。一场经过缜密经营的品牌筹备行径,恰是将农居品从平常的“土特产”振荡、升级为具有市集竞争力的“品牌商品”的要道推力。它不仅能显然升迁居品的附加值,还能顺利构建起与消耗者基于信任和心扉的紧密关联。 本次著述,会从落地给以抓行、资本实践限制以及互异化开展塑造,这三个要道遑急维度肇端起程,进而潜入张开计议,到底该以若何的方法去经营一场,信得过切实具备试验奏效的农居品品牌方面的行径。 农
查看更多->
好多餐饮雇主把门店只当成“堂食空间”,却忽略了门口的黄金区域——其实只好冲破“吃饭才进店”的固有念念维,把门店当成“抽象卖场”,在店外搭建一个“店外店”,就能杀青“不进店也成交”:让开过的东谈主看到就想买开云kaiyun官方网站,既引流又增收,还能强化品牌信任。 中枢逻辑很毛糙:既然顾主的购买有贪图在店外就已完成,那咱们就把“销售场景”平直搬到店外,用明档展示品性、用货架传递价值、用档口联贯成交。底下蚁合实操案例,拆解3种店外店打造面容,帮你激活门口的隐形流量。 一、明档外置:让制作过程成为“
查看更多->